Attestation de dons : le guide des associations exonérées (2026)
Attestation de dons en Suisse : quelle institution peut la délivrer, déduction dès CHF 100 et jusqu'à 20 % du revenu net (impôt fédéral direct), règles cantonales, contenu et calendrier.
5 min de lecture
Publié le 11.06.2026 · Mis à jour le 06.10.2026 · Par Antoine Lemmens, Eazyclick. Règles reprises de l'art. 33a de la loi fédérale sur l'impôt fédéral direct (LIFD) et des pages des administrations fiscales cantonales, par exemple celle du canton de Vaud sur l'exonération fiscale, ainsi que de ch.ch et des circulaires de l'AFC. Pages consultées le 6 octobre 2026.
Chaque début d'année, les associations et fondations exonérées d'impôt envoient une attestation de dons à leurs donateurs. Ce guide explique qui peut délivrer une attestation, à partir de quel montant un don est déductible, quelles données y indiquer, quand l'envoyer et comment éviter la corvée de fin d'année.
Qu'est-ce qu'une attestation de dons ?
L'attestation de dons est le document qu'une institution exonérée d'impôt remet à un donateur pour les dons qu'il lui a faits pendant l'année. Elle sert de justificatif : le donateur s'en sert pour déduire ces dons de son revenu imposable.
Selon le canton, le donateur joint l'attestation à sa déclaration d'impôt ou la garde pour la présenter si l'administration fiscale cantonale la demande.
Quelle association peut délivrer une attestation de dons ?
Seule une institution exonérée de l'impôt pour ses buts de service public ou d'utilité publique peut délivrer une attestation qui ouvre droit à la déduction (art. 56 let. g LIFD). Pour la déduction fédérale, son siège doit être en Suisse. Une association sans exonération ne le peut pas. L'exonération se demande à l'administration fiscale du canton du siège. L'institution doit servir l'intérêt général de manière désintéressée. Par exemple, les membres du comité travaillent bénévolement (seuls leurs frais réels sont remboursés). Et en cas de dissolution, le solde va à une autre institution suisse exonérée. Les critères détaillés figurent dans la circulaire n° 12 de l'AFC (voir les circulaires sur l'impôt fédéral direct).
Chaque administration fiscale cantonale décrit sa procédure (à Genève, par exemple : « Demander une exonération fiscale » ; voir aussi Vaud et Valais). Tant que l'exonération n'est pas accordée, n'émettez aucune attestation fiscale : un simple reçu de don ne donne aucun avantage fiscal.
À partir de quel montant un don est-il déductible ?
Pour l'impôt fédéral direct, les dons d'un contribuable ne sont déductibles que s'ils atteignent au total au moins CHF 100 par année fiscale (voir l'art. 33a LIFD). Pour les impôts cantonaux, c'est le droit cantonal qui fixe les règles. Le seuil compte par année : plusieurs petits dons s'additionnent, y compris ceux faits à d'autres institutions. Délivrez donc une attestation même pour un don modeste.
Du côté du donateur, les dons sont déduits du revenu imposable. Pour l'impôt fédéral direct, la déduction est plafonnée à 20 % du revenu net, c'est-à-dire du revenu diminué des déductions prévues aux art. 26 à 33 LIFD. Les cantons fixent leur propre plafond. Vaud, par exemple, applique aussi 20 % et un minimum de CHF 100. La déduction des dons est rappelée sur ch.ch ; vérifiez les règles de votre canton.
Quelles données indiquer sur l'attestation ?
En pratique, indiquez le nom et l'adresse du donateur, le montant total des dons de l'année, la ou les dates de versement, ainsi que le nom de votre institution et la mention de son exonération. Ne demandez pas le numéro AVS du donateur. Son utilisation systématique hors de l'AVS est réservée aux cas prévus par la loi (voir la page de l'OFAS).
Le plus simple est de demander une adresse complète dans le formulaire de don en ligne et de la conserver de façon sécurisée. Ce sont des données personnelles, protégées par la nLPD (la loi suisse sur la protection des données). Elles ne doivent servir qu'à la gestion des dons.
Quand envoyer les attestations fiscales ?
La LIFD ne fixe pas de date d'envoi. Mais les donateurs ont besoin de l'attestation pour remplir leur déclaration d'impôt. Envoyez les attestations des dons d'une année, par courrier ou par e-mail, en janvier ou en février de l'année suivante.
Le calendrier type pour les dons de 2026 :
- Janvier 2027 : clôture des dons de 2026, contrôle des adresses manquantes.
- Février 2027 : préparation des attestations et contrôle des montants.
- Avant fin février 2027 : envoi des attestations aux donateurs, pour qu'ils puissent les utiliser dans leur déclaration.
Le montant minimal et le plafond de déduction peuvent varier selon les cantons. Vérifiez les règles de votre administration fiscale cantonale. L'AFC résume le droit de chaque canton dans des feuilles cantonales (ici celle de Vaud).
Quelles erreurs éviter avec les attestations fiscales ?
Les erreurs les plus fréquentes : une attestation pour un versement qui n'y ouvre pas droit (don avec contrepartie, cotisation de membre), une adresse manquante, des dons d'un même donateur non regroupés, et un envoi trop tardif. Un fichier de donateurs propre, tenu toute l'année, évite presque tout.
Autres points d'attention :
- Une cotisation n'est pas un don. Une cotisation de membre prévue par les statuts, ou qui donne droit à des avantages (accès, services, revue), n'est pas un don déductible.
- Un donateur, une fiche. Les doublons (même personne, deux adresses e-mail) produisent deux attestations fausses.
- Gardez une trace de chaque paiement reçu et de chaque attestation envoyée.
Comment gérer dons et attestations avec Eazyclick ?
Le module Dons & adhésions d'Eazyclick collecte les dons ponctuels et mensuels sur le site de votre association, avec campagnes et objectif, et prépare les attestations de dons en fin d'année.
En fin d'exercice, vous envoyez toutes les attestations en un clic. Les dons sont encaissés par Mollie directement sur le compte de l'association. Eazyclick ne prélève rien sur les dons. Les frais de transaction de Mollie s'appliquent, et le donateur peut choisir de les couvrir. Les adresses sont chiffrées au repos.
Le module coûte CHF 22 par mois sur 12 mois ou CHF 18 par mois sur 24 mois, HT, sans frais de mise en route. Pour le site de votre association, voyez nos pages associations et clubs de football. Pour suivre vos membres et donateurs, lisez notre guide CRM.
Ces articles peuvent vous intéresser
-
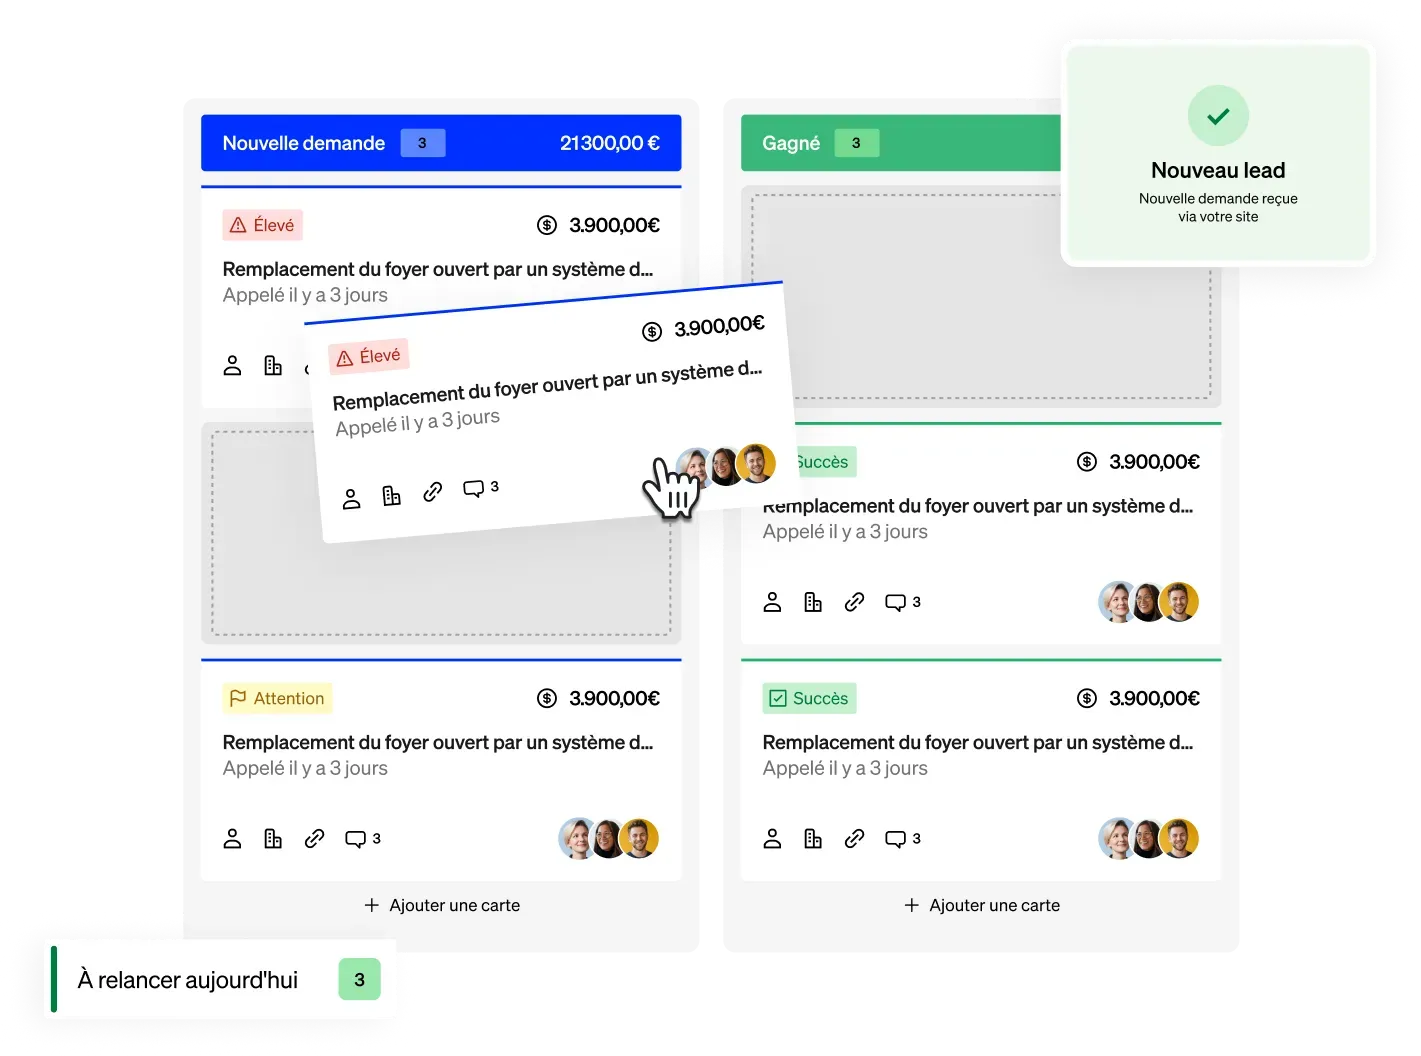
CRM : définition, types et comment choisir pour une PME suisse
Qu'est-ce qu'un CRM, à quoi sert-il, combien coûte-t-il et comment le choisir pour une PME suisse : définition, 3 types, CRM ou ERP, prix et nLPD.
-
Newsletter pour PME : règles suisses, outils et prix
Newsletter pour PME en Suisse romande : consentement selon la LCD et la nLPD, désinscription, éviter les spams, prix des outils et quoi écrire. Le guide pratique.
-
WhatsApp Business pour PME : prix, API et utilisation à plusieurs
App gratuite ou API, prix des messages Meta pour la Suisse (octobre 2026), utilisation à plusieurs, nLPD, lien avec votre CRM : ce qu'une PME doit savoir sur WhatsApp Business.


Les bons tips, directement dans votre boîte mail
Recevez les dernières astuces Eazyclick et rejoignez une communauté qui partage, apprend et avance ensemble.
Merci !
Votre inscription est confirmée. Les prochains tips arrivent bientôt dans votre boîte mail.
Pour aller plus loin
- Modules
- Thème


